Banka Ücretleri ve İade Hakları: Hangi Kesintiler Geri Alınabilir?
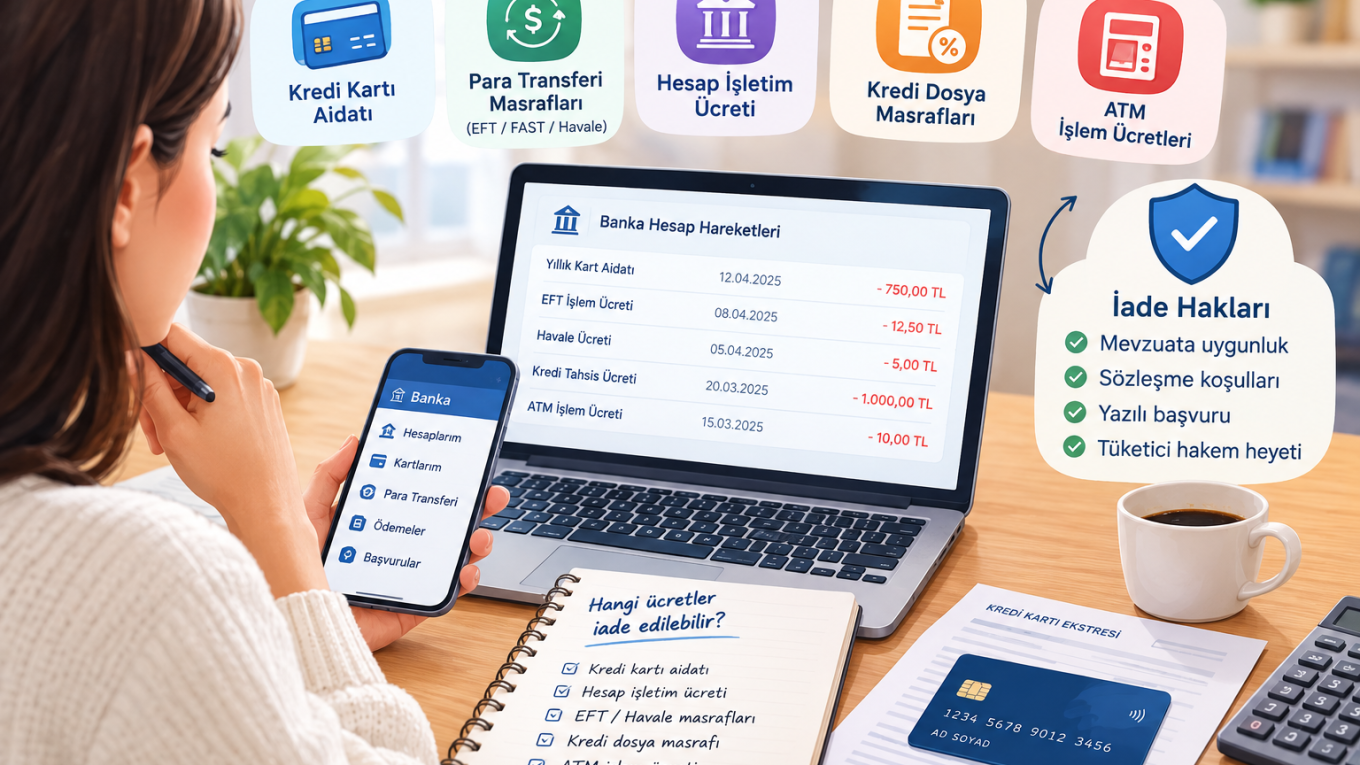
Banka hesabınızı kontrol ettiğinizde beklemediğiniz bir ücretle karşılaşabilir, kredi kartı ekstrenizde yıllık kart aidatı görebilir veya para transferi yaparken işlem masrafı ödediğinizi fark edebilirsiniz
Bu tür kesintilerin tamamı hukuka aykırı değildir. Ancak bankaların müşterilerinden hangi koşullarda ücret alabileceği ve tüketicilerin bu kesintilere nasıl itiraz edebileceği belirli kurallara bağlıdır.
Türkiye’de bankacılık ücretleri; işlemin türüne, müşteriyle banka arasındaki sözleşmeye ve ilgili mevzuata göre değerlendirilir. Bazı ücretler belirli koşullarda alınabilirken bazı işlemler için ücret talep edilmesine izin verilmez. Üstelik bir ücretin bankanın tarifesinde yer alması, her durumda ve her müşteriden alınabileceği anlamına gelmez.
Bu rehberde kredi kartı aidatından para transferi masraflarına, kredi dosya ücretlerinden hesap işletim ücretine kadar merak edilen konuları ve haksız olduğunu düşündüğünüz kesintiler için başvurabileceğiniz yolları ele alıyoruz.
Bankalar müşterilerinden hangi ücretleri alabilir?
Bankaların bireysel müşterilerden alabileceği ücretler, Türkiye Cumhuriyet Merkez Bankasının finansal tüketicilerden alınacak ücretlere ilişkin düzenlemeleri kapsamında belirlenir. Bankalar, izin verilen ücret türleri ve ilgili koşullar çerçevesinde işlem yapabilir.
Bireysel bankacılıkta karşılaşılabilecek başlıca ücretler şunlardır:
- Kredi kartı yıllık üyelik ücreti
- EFT, FAST ve havale işlem ücretleri
- Başka bankaların ATM’lerinden yapılan bazı işlemlerin ücretleri
- Belirli kredi işlemlerine ilişkin tahsis ücretleri
- Konut kredilerinde koşulları oluştuğunda ekspertiz ve ipotek gibi işlemlerle bağlantılı masraflar
- Bazı ek hizmetler ve özel bankacılık işlemlerine ilişkin ücretler
Bu ücretlerin uygulanma koşulları birbirinden farklıdır. Örneğin kredi kartı aidatı belirli şartlarla alınabilirken, yalnızca kredi ödemelerinin gerçekleştirilmesi için açılan kredi bağlantılı hesaptan ayrıca hesap ücreti alınamaz.
Bu nedenle hesabınızdan kesilen tutarı değerlendirirken yalnızca ücretin adına değil, hangi işlem nedeniyle alındığına da bakmanız gerekir.
1. Kredi kartı aidatı geri alınabilir mi?
Kredi kartı aidatı, tüketicilerin bankalarla yaşadığı ücret anlaşmazlıklarının başında gelir. Bankalar, gerekli sözleşme koşulları sağlandığında yıllık üyelik ücreti bulunan kredi kartları için aidat tahsil edebilir. Dolayısıyla her kredi kartı aidatının otomatik olarak hukuka aykırı olduğu söylenemez.
Bununla birlikte tüketicilerin önemli bir hakkı bulunuyor: Bankalar, yıllık üyelik ücreti almayan en az bir kredi kartı türünü müşterilerinin kullanımına sunmak zorundadır.
Aidatsız kart talep etmek isteyen tüketiciler bankalarına başvurarak mevcut kartlarının bu tür bir kartla değiştirilmesini isteyebilir. Mevzuattaki koşullar çerçevesinde kartın limiti korunarak değişim yapılması gerekir. Aidatsız kartlarda bazı taksit, puan veya mil avantajlarının sunulmayabileceği de göz önünde bulundurulmalıdır.
Kredi kartı aidatı konusunda dikkat edilmesi gereken diğer noktalar şunlardır:
- Kartın yıllık üyelik ücreti alınmasına ilişkin sözleşme koşulları incelenmelidir.
- Kartın ilk kullanımı ve aidatın tahakkuk tarihi kontrol edilmelidir.
- Kesintisiz en az 180 gün hareketsiz kalan kart için hareketsizlik devam ettiği sürece yıllık üyelik ücreti alınamaz.
- Sanal kredi kartlarından yıllık üyelik ücreti alınamaz.
- Banka kartlarından yıllık üyelik ücreti alınamaz.
Aidat kesintisiyle karşılaştığınızda ne yapmalısınız?
Öncelikle bankanızın müşteri hizmetleri veya yazılı başvuru kanalları üzerinden ücretin iadesini talep edin. Başvurunuzda kesinti tarihini, tutarı ve itiraz gerekçenizi açıkça belirtin.
Banka talebinizi reddederse ücretin hangi sözleşme ve mevzuat hükmüne dayandırıldığını sorun. Sonuç alamadığınız durumda uyuşmazlığın niteliğine göre ilgili hakem heyetine veya diğer yetkili mercilere başvurabilirsiniz.
2. Hesap işletim ücreti alınabilir mi?
Vadesiz banka hesabı kullanan kişiler, hesaplarından kesilen ücretleri kontrol etmelidir. Bireysel müşterilerin açtığı mevduat ve katılım fonu hesaplarının işletilmesi nedeniyle genel bir hesap işletim ücreti alınmasına izin verilmez.
Ancak hesapla bağlantılı diğer hizmetlerin ücretleri farklı kurallara tabi olabilir. Para transferi, başka banka ATM’sinden işlem yapma veya ek bir hizmet kullanma nedeniyle alınan tutarlar, hesap işletim ücretinden ayrı değerlendirilmelidir.
Hesabınızdan düzenli olarak kesinti yapılıyorsa şu adımları izleyebilirsiniz:
- Mobil bankacılık uygulamasından hesap hareketlerini açın.
- Kesintinin açıklamasını ve işlem tarihini kontrol edin.
- Ücretin hangi hizmet karşılığında alındığını bankanıza sorun.
- Kesintinin mevzuata aykırı olduğunu düşünüyorsanız yazılı itiraz oluşturun.
Özellikle uzun süredir kullanılan hesaplarda eski işlem açıklamalarını kontrol etmek, hangi kesintinin hangi hizmetle ilgili olduğunu anlamayı kolaylaştırabilir.
3. EFT, FAST ve havale ücretleri geri alınabilir mi?
Başka bir hesaba para gönderirken işlem ücretiyle karşılaşabilirsiniz. Ancak bu ücretlerin her durumda aynı olması beklenmez. Transferin türü, işlem kanalı, gönderilen tutar ve ilgili ücret tarifesi maliyeti etkileyebilir.
Havale, aynı banka içindeki hesaplar arasında yapılan para transferidir. EFT, farklı bankalar arasındaki para transferini ifade eder. FAST ise bankalar arasında anlık para transferine imkân sağlayan sistemdir.
Bu işlemlerde ücret alınabilmesi, ilgili mevzuat ve ücretlendirme koşullarına bağlıdır. Bankaların uyguladığı ücretler arasında farklılık bulunması tek başına hukuka aykırılık anlamına gelmez.
İşlem sırasında ücret gösterildiyse onay vermeden önce tutarı kontrol edin. Ücretin bildirilenden farklı tahsil edildiğini veya işlem için geçerli olmayan bir masraf alındığını düşünüyorsanız bankadan açıklama ve düzeltme talep edin.
Düzenli para transferi yapanlar için bankaların güncel ücret tarifelerini karşılaştırmak da önemlidir. Mobil uygulama, internet şubesi ve şube üzerinden yapılan işlemlerin ücretleri aynı olmayabilir.
4. Kredi dosya masrafı ve tahsis ücreti için hangi haklar var?
İhtiyaç veya konut kredisi kullanırken karşılaşılan masraflar da tüketicilerin dikkat etmesi gereken konular arasındadır.
Bireysel tüketici kredilerinde bankalar, mevzuatta izin verilen kredi tahsis ücreti dışında, yalnızca farklı adlar kullanarak ek ücretler talep edemez. Kredi tahsis ücreti ise kullandırılan kredi anaparasının binde beşini geçemez.
Örneğin 200 bin TL tutarında bir kredi için azami tahsis ücreti, ilgili kural kapsamında 1.000 TL olur. Bu hesaplama, diğer masrafların ve vergisel uygulamaların ayrıca değerlendirilmesi gerektiği gerçeğini değiştirmez.
Konut kredilerinde ekspertiz, ipotek ve rehin işlemleriyle ilgili masraflar farklı koşullara tabidir. Banka, bu işlemler kapsamında yalnızca üçüncü kişilere ödediği tutarları talep edebilir.
Kredi kullanırken şu belgeleri saklamak yararlıdır:
- Kredi sözleşmesi
- Sözleşme öncesi bilgilendirme formu
- Ödeme planı
- Tahsil edilen ücretleri gösteren dekontlar
- Bankayla yapılan yazışmalar
Sözleşme öncesi bilgi formunda belirtilen ücretleri dikkatle inceleyin. Beklemediğiniz bir kesintiyle karşılaşırsanız bankadan ücretin dayanağını açıklamasını ve mevzuata aykırı bir tahsilat varsa iade etmesini isteyin.
5. Başka banka ATM’sinden kesilen ücretlere itiraz edilebilir mi?
Kendi bankanız dışındaki bir ATM’den para çekmek veya başka bir işlem yapmak istediğinizde ücret alınabilir. Bu tür işlemlerde ücretin işlem sırasında bildirilmesi ve gerekli onayın alınması önemlidir.
İşlem yapmadan önce ekranda gösterilen masrafı inceleyin. Onay vermediğiniz bir ücretin tahsil edildiğini veya hesabınızdan beklenmedik bir tutar kesildiğini düşünüyorsanız işlem dekontunu saklayın.
İtiraz başvurunuzda ATM’nin bulunduğu yeri, işlem tarihini, tutarı ve işlemin türünü belirtmeniz sorunun incelenmesini kolaylaştırır.
6. Banka kesintisine itiraz etmek için nereye başvurulur?
Bankanızdan alınan ücretin haksız olduğunu düşünüyorsanız ilk adım, kesintiyi yapan bankaya başvurmaktır. Başvurunun yazılı yapılması, daha sonra yaşanabilecek uyuşmazlıklarda sürecin belgelenmesi açısından yararlıdır.
İzleyebileceğiniz yol genel olarak şöyledir:
Birinci adım: Bankaya başvurun.
Mobil bankacılık, internet şubesi, müşteri hizmetleri veya bankanın resmî başvuru kanallarını kullanabilirsiniz. Başvurunuzun kayıt numarasını ve varsa yazılı yanıtını saklayın.
İkinci adım: İlgili başvuru yolunu belirleyin.
Bireysel müşterilerin bankacılık ücretleriyle ilgili uyuşmazlıklarında, konunun niteliğine göre Türkiye Bankalar Birliği veya Türkiye Katılım Bankaları Birliği bünyesindeki Bireysel Müşteri Hakem Heyetleri değerlendirilebilir. Başvuru koşullarını ve kapsamı ilgili kurumun güncel kurallarından kontrol edin.
Üçüncü adım: Gerekiyorsa tüketici hakem heyetine başvurun.
Uyuşmazlığın tüketici mevzuatı kapsamına girmesi durumunda tüketici hakem heyeti de bir seçenek olabilir. Başvuru yapmadan önce güncel parasal sınırları, görev ve yetki koşullarını kontrol etmek gerekir.
Dördüncü adım: Düzenleyici kuruma başvurun.
Bankacılık ücretlerinin mevzuata uygunluğu hakkında bilgi almak veya ilgili konuda başvuru yapmak için Türkiye Cumhuriyet Merkez Bankasının ve Bankacılık Düzenleme ve Denetleme Kurumunun resmî kanallarından yararlanabilirsiniz. Kurumların görevleri ve başvurunun niteliği birbirinden farklı olduğundan doğru merciyi seçmek önemlidir.
Bir kuruma şikâyette bulunmak, ücretin kesin olarak iade edileceği anlamına gelmez. Sonuç; işlemin koşullarına, belgelerine ve uygulanabilir mevzuata göre değerlendirilir.
Bankaya gönderilebilecek örnek ücret iade dilekçesi
Hesabınızdan veya kredi kartınızdan kesilen bir ücret için bankanıza başvururken aşağıdaki örnek metni kendi durumunuza göre düzenleyebilirsiniz.
Konu: Bankacılık ücreti hakkında inceleme ve iade talebi
İlgili Banka Yetkilisine,
Bankanız nezdindeki hesabımdan/kredi kartımdan, [işlem tarihi] tarihinde [kesinti tutarı] tutarında bir ücret tahsil edilmiştir.
Söz konusu ücretin hangi işlem ve sözleşme hükmüne dayanılarak alındığının tarafıma açıklanmasını, tahsilatın ilgili mevzuat kapsamında incelenmesini ve mevzuata aykırı bir ücret alındığının tespit edilmesi hâlinde tutarın tarafıma iade edilmesini talep ediyorum.
Başvurumun sonucunun tarafıma yazılı olarak bildirilmesini rica ederim.
Ad Soyad:
Başvuru tarihi:
İlgili hesap veya kartın son dört hanesi:
İletişim bilgisi:
Not: Güvenliğiniz için dilekçenizde tam kart numaranızı, kart güvenlik kodunuzu veya internet bankacılığı şifrenizi paylaşmayın.
Banka ücretleri konusunda sık yapılan hatalar
Banka masraflarıyla ilgili hak ararken bazı yanlış varsayımlardan kaçınmak gerekir.
Her banka ücretinin haksız olduğunu düşünmek: Bazı ücretler mevzuat ve sözleşme koşulları çerçevesinde alınabilir. Öncelikle kesintinin türü belirlenmelidir.
Sözlü itirazla yetinmek: Telefon görüşmeleri yararlı olsa da yazılı başvuru yapmak ve kayıt numarasını saklamak daha sağlıklı bir yöntemdir.
Dekontları saklamamak: İşlem belgeleri ve hesap hareketleri, ücretin neden alındığını anlamaya yardımcı olur.
İade garantisi veren mesajlara inanmak: Banka aidatlarının geri alınacağını iddia eden sahte internet siteleri veya sosyal medya hesapları, kişisel ve finansal bilgileri ele geçirmeye çalışabilir. İade başvurularını yalnızca bankaların ve yetkili kurumların resmî kanallarından gerçekleştirin.
Yanlış kuruma başvurmak: Her uyuşmazlık aynı mercide çözümlenmez. Başvurunun niteliğini ve güncel başvuru koşullarını kontrol edin.
Sonuç: Banka kesintilerini düzenli kontrol edin
Banka hesaplarından veya kredi kartlarından alınan ücretleri düzenli olarak kontrol etmek, gereksiz masrafları fark etmeyi ve olası hak kayıplarının önüne geçmeyi kolaylaştırır.
Kredi kartı aidatı, para transferi masrafı, kredi tahsis ücreti veya ATM işlem ücreti gibi kesintilerle karşılaştığınızda önce işlemin ayrıntılarını inceleyin. Ardından bankanızdan açıklama isteyin ve mevzuata aykırı olduğunu düşündüğünüz tahsilatlar için uygun başvuru yolunu kullanın.
En önemli nokta şudur: Bir ücretin iade edilip edilemeyeceği, yalnızca adına bakılarak değil, hangi işlem için ve hangi koşullarda alındığı incelenerek belirlenir.
Bankacılık ücretlerine ilişkin düzenlemeler değişebileceğinden, başvuru yapmadan önce güncel bilgileri resmî kaynaklardan kontrol etmeniz yararlı olacaktır.
Resmî kaynaklar
- BDDK – Bireysel müşterilere ilişkin ücretler ve sık sorulan sorular BDDK
- Ticaret Bakanlığı – Tüketici kredisi sözleşmeleri hakkında bilgilendirme T.C. Ticaret Bakanlığı
- Türkiye Bankalar Birliği – Finansal tüketiciler için faydalı bilgiler Türkiye Bankalar Birliği