Banka Hesabı Uzun Süre Kullanılmazsa Ne Olur? Para Silinir mi? (Kapsamlı Rehber)
Günümüzde birden fazla bankada vadesiz hesap açıp bir süre sonra unutmak oldukça yaygın bir durumdur. Özellikle maaş hesapları, eski e-ticaret üyelikleri veya nadir kullanılan yatırım hesapları zamanla unutulabiliyor. Peki, uzun süre işlem görmeyen banka hesaplarına ne olur? İçerideki para silinir mi, yoksa devlet ya da banka tarafından el konulur mu?
Bu yazıda, hareketsiz kalan banka hesaplarının yasal süreçlerini ve merak edilen tüm detayları derledik.
1. Uzun Süre Kullanılmayan Banka Hesabına Ne Denir?
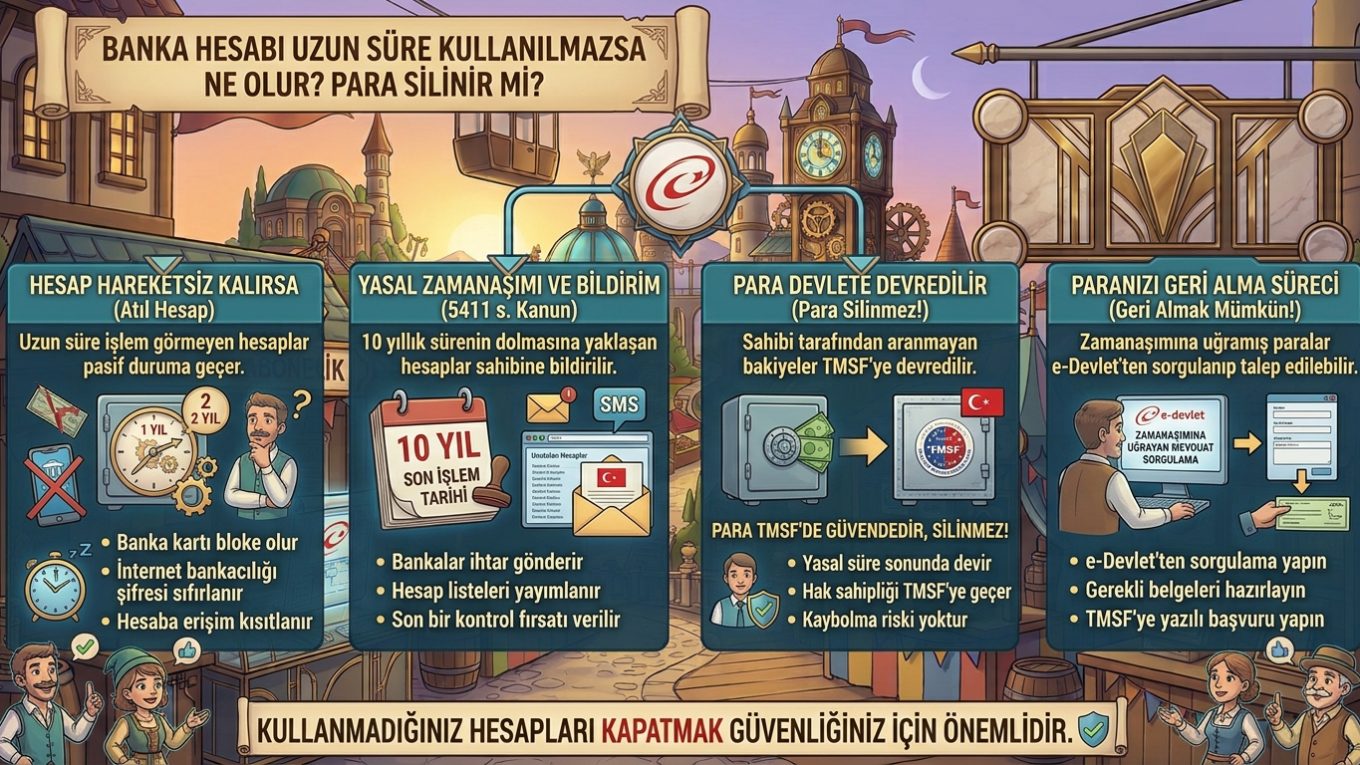
Bankacılık sektöründe, müşterinin kendi isteğiyle kapatmadığı ancak uzun bir süre boyunca hiçbir finansal işlem (para yatırma, çekme, EFT, havale, talimat vb.) yapmadığı hesaplar “Atıl Hesap” veya “Zamana Aşımına Uğramış Hesap” olarak sınıflandırılır.
Bankalar, bu hesapların güvenliğini sağlamak ve operasyonel yükü azaltmak amacıyla bu hesapları belirli bir süre sonra pasif duruma getirirler.
2. Banka Hesabındaki Para Silinir mi?
En çok merak edilen soruların başında gelen “Param silinir mi?” sorusunun kısa cevabı: Hayır, paranız doğrudan silinmez.
Hesabınızda bulunan bakiye yok olmaz; ancak banka nezdinde erişiminiz kısıtlanabilir veya yasal süreler sonunda para devlete (Tasarruf Mevduatı Sigorta Fonu – TMSF) devredilebilir. Yani para kaybolmaz fakat sizin doğrudan kendi şubenizden ya da mobil bankacılıktan çekemeyeceğiniz bir yasal sürece girer.
3. Süreç Nasıl İşler? (Zamana Aşımı ve Devir Süreci)
Türkiye’deki bankacılık mevzuatına (5411 sayılı Bankacılık Kanunu) göre, hesapların zamana aşımına uğrama süreci belirli kurallara bağlıdır:
- 10 Yıl Kuralı: Bir banka hesabında (vadeli/vadesiz mevduat, emanet ve alacaklar) en son işlem tarihinden itibaren kesintisiz 10 yıl boyunca hiçbir müşteri hareketi (işlem) gerçekleşmezse, bu hesap zamana aşımına uğrar.
- Yasal İhtar ve Duyurular: Bankalar, 10 yıllık sürenin dolmasına yaklaşan hesap sahiplerine kayıtlı iletişim adresleri üzerinden bildirimde bulunmakla yükümlüdür. Ayrıca her yıl ocak ayından itibaren bankalar, internet sitelerinde zamana aşımına uğrayan hesap listelerini yayımlarlar.
- TMSF’ye Devir: 10 yıllık yasal sürenin sonunda sahibi tarafından aranmayan (hareketsiz kalan) mevduat ve emanetler, kanun gereği Tasarruf Mevduatı Sigorta Fonu’na (TMSF) devredilir.
4. Hesabın Hareketsiz Kalması Durumunda Karşılaşılan Diğer Durumlar
Para TMSF’ye devredilmeden önce bile hesabınızda şu değişiklikler yaşanabilir:
- Hesap İşletim Ücreti / Masraflar: Bazı bankalar, vadesiz hesaplarda bakiye kalması durumunda hareketsiz hesaplardan veya kart aidatlarından dolayı kesinti yapabilir. Bu durum, zamanla hesap bakiyesinin erimesine neden olabilir.
- Dijital Kanalların Kapanması: Uzun süre girilmeyen mobil ve internet bankacılığı şifreleri bloke olabilir ya da güvenlik gerekçesiyle hesap geçici olarak dondurulabilir.
5. Unutulan veya Hareketsiz Kalan Paralar Nasıl Geri Alınır?
Eğer uzun süredir kullanmadığınız bir banka hesabınız olduğunu hatırladıysanız ve paranızın TMSF’ye devredilip devredilmediğini merak ediyorsanız şu adımları izleyebilirsiniz:
- e-Devlet Üzerinden Sorgulama: e-Devlet Kapısı üzerinde yer alan “Zamana Aşımına Uğrayan Her Türlü Mevduat, Katılım Fonu, Emanet ve Alacaklar Sorgulama” hizmetini kullanarak adınıza zamana aşımına uğramış bir para olup olmadığını kolayca kontrol edebilirsiniz.
- İlgili Bankayla İletişime Geçin: Hesabın olduğu bankanın müşteri hizmetleriyle görüşerek veya şubesine giderek hesabın güncel durumunu öğrenebilir, hâlâ banka bünyesindeyse hesabınızı aktif hale getirebilirsiniz.
Özet ve Tavsiyeler
Kullanmadığınız, unuttuğunuz banka hesaplarını açık bırakmak uzun vadede risk oluşturabilir (hesap işletim ücretleri, olası güvenlik açıkları vb.). Bu nedenle, artık ihtiyaç duymadığınız hesapları sıfırlayıp kapatma dilekçesi vererek tamamen kapatmanız en sağlıklı yöntemdir.