Kredi Notu Nasıl Yükseltilir? Kredi Notunu Düşüren 7 Hata Nedir?
Finansal hayatımızın görünmez karnesi olan kredi notumuz, bankalardan kredi çekerken, kredi kartı başvurusu yaparken hatta bazı durumlarda ev kiralarken veya işe girerken bile karşımıza çıkar. Findeks veya Kredi Kayıt Bürosu (KKB) tarafından belirlenen bu puan, bankalar için finansal güvenilirliğinizin bir aynasıdır. Düşük bir kredi notu, acil nakit ihtiyaçlarınızda kapıların yüzünüze kapanmasına neden olabilir.
Peki, kredi notu nasıl yükseltilir ve bilmeden yapılan hangi hatalar bu puanı aşağı çeker? İşte finansal geleceğinizi güvence altına alacak organik ve etkili rehber.
Kredi Notunu Düşüren 7 Yaygın Hata
Kredi notunuzu yükseltmeye çalışmadan önce, onu neyin aşağı çektiğini bilmek ve bu hatalardan kaçınmak gerekir. İşte en sık yapılan 7 finansal hata:
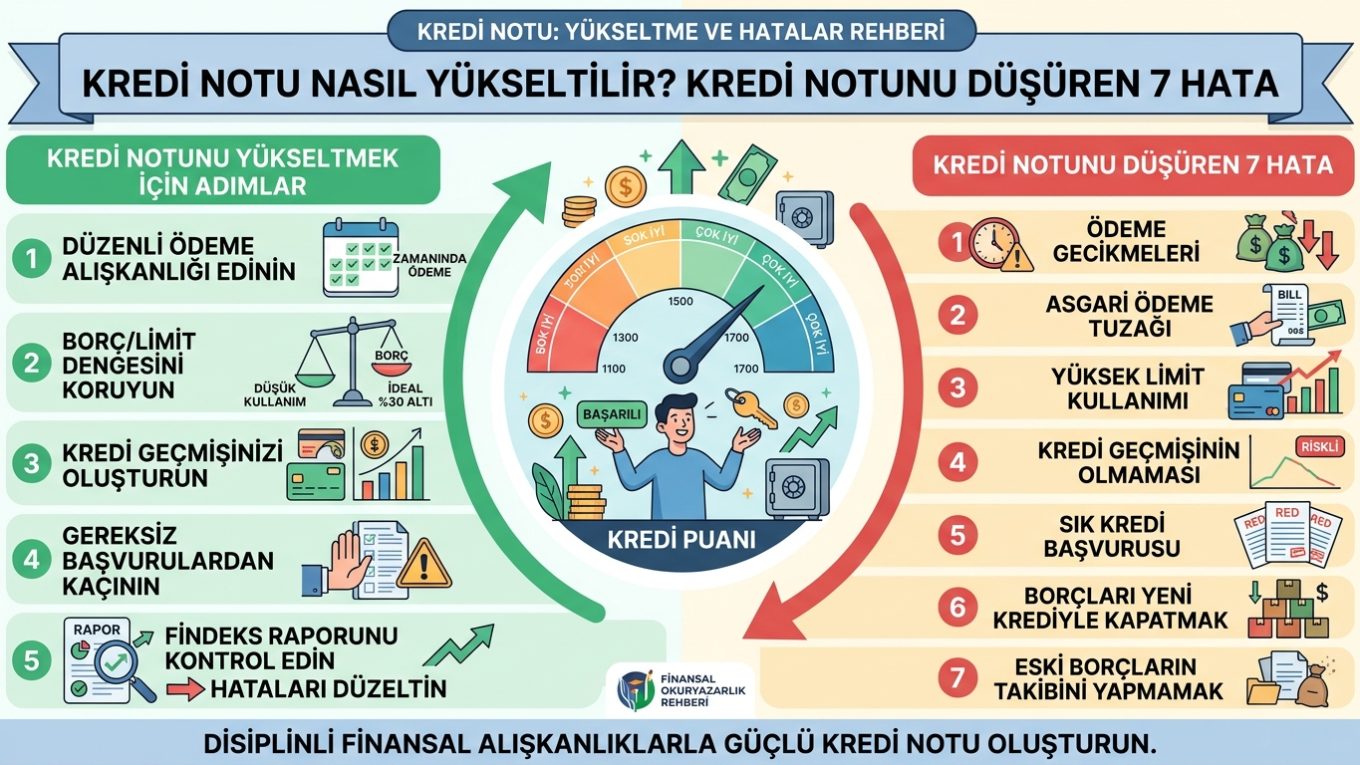
- Asgari Ödeme Tuzağına Düşmek: Kredi kartı borcunun sadece asgari tutarını düzenli ödemek, sizi yasal olarak gecikmeye sokmasa de kredi notunuz açısından olumlu değerlendirilmez. Borcun tamamını veya asgariden fazlasını ödememek, borç bakiyenizin yüksek kalmasına neden olur.
- Kredi Kartı ve Kredi Ödemelerini Geciktirmek: Kredi notunu en hızlı ve en sert şekilde düşüren faktör ödeme gecikmeleridir. Bir borcun son ödeme tarihinden sonraki 30 günlük süre içinde ödenmemesi, notunuza doğrudan olumsuz bir leke olarak işlenir.
- Gelirle Orantısız Kredi Kartı Limiti Kullanımı: Mevcut kredi kartı limitlerinizin tamamına yakınını (özellikle %80 ve üzerini) sürekli dolu tutmak, yüksek borçluluk oranı (kaldıraç) yaratır ve notunuzu düşürür.
- Sürekli ve Bilinçsiz Kredi/Kredi Kartı Başvurusu Yapmak: “Nasıl olsa onay çıkmaz” diyerek peş peşe farklı bankalara kredi veya kart başvurusunda bulunmak büyük bir hatadır. Her olumsuz başvuru ve her sorgulama, finansal olarak nakit sıkıntısı çektiğiniz algısı yaratarak puanınızı aşağı çeker.
- Kredi Geçmişinin Olmaması (Beyaz Sayfa Yanılgısı): “Hiç borcum yok, kredi kartı kullanmıyorum, o halde temiz bir sicilim var” düşüncesi yanlıştır. Bankaların sisteminde daha önce hiç kredi veya kredi kartı kullanmamış kişiler “riskli” veya “değerlendirilemeyen” kategorisinde yer alır. Geçmişin olmaması, güvenilirliğin kanıtlanamadığı anlamına gelir.
- Borç Kapatmak İçin Sürekli Yeni Kredi Çekmek (Yapılandırma Döngüsü): Mevcut borçları kapatmak adına mantıksız ve bütçeyi aşan yeni borçlanmalara girmek veya borçları sürekli asgari düzeyde çevirmeye çalışmak finansal sağlığı bozar ve notu olumsuz etkiler.
- Kapanmış Hesapların veya Eski Gecikmelerin Takibini Yapmamak: Geçmişte yaşanmış ve unutulmuş küçük bir borç kalıntısı veya avans hesap bakiyesi, yıllarca kredi notunuzun düşük kalmasına sebep olabilir.
Kredi Notunu Yükseltmek İçin Organik ve Etkili Adımlar
Kredi notu sihirli bir dokunuşla aniden yükselmez; ancak disiplinli ve doğru alışkanlıklarla zaman içinde belirgin bir iyileşme kaydeder. İşte izleyebileceğiniz yollar:
- Ödemelerinizi Otomatik Talimata Bağlayın: Kredi kartı ve kredi taksitlerinizin son ödeme tarihlerini kaçırmamak için mutlaka otomatik ödeme talimatı verin. Düzenli ödeme alışkanlığı, kredi notunun en büyük artış motorudur.
- Borcun Sadece Asgarisini Değil, Tamamını Ödeyin: Mümkünse her ay kredi kartı ekstre borcunuzun tamamını kapatın. Bu, bankaya borç yönetimi konusunda ne kadar disiplinli olduğunuzu gösterir.
- Kredi Kartı Limit Güncellemesi Talep Edin: Geliriniz arttığı halde kredi kartı limitiniz düşük kaldıysa ve kartınızı sürekli limite yakın kullanıyorsanız, limit artışı talep ederek kullanım oranınızı (borç/limit dengenizi) aşağı çekin. İdeal olan, toplam limitin %30’undan fazlasını sürekli dolu tutmamaktır.
- Aktif Bir Kredi Ürünü Kullanın ve Düzenli Ödeyin: Eğer hiç kredi geçmişiniz yoksa, düşük limitli bir kredi kartı alarak veya küçük meblağlı bir ihtiyaç kredisi çekip zamanında ödeyerek kendinize temiz ve güçlü bir sicil oluşturun.
- Kredi Kartı Çeşitliliği Yaratın: Sadece tek bir bankayla çalışmak yerine, farklı bankalardaki finansal ürünleri aktif ve düzenli kullanmak (ve zamanında ödemek) genel kredi skorunu olumlu destekler.
- Mevcut Borçlarınızı Konsolide Edin (Birleştirin): Çok fazla dağınık borcunuz varsa, bunları tek bir çatı altında toplamak (borç kapatma kredisi ile) ödeme takibini kolaylaştırır ve gecikme riskini ortadan kaldırır.
Sonuç
Kredi notunuz, finansal karakterinizin dijital bir özetidir. Notunuzu yükseltmek bir gecede gerçekleşmez ancak yukarıda belirtilen hatalardan kaçınıp disiplinli bir ödeme kültürü benimsediğinizde, birkaç ay içerisinde puanınızın istikrarlı bir şekilde yükseldiğini fark edeceksiniz.
Bu süreçte finansal durumunuzu düzenli olarak kontrol etmek ve raporlardaki olası hataları (varsa) bankanıza bildirip düzelttirmek de atabileceğiniz akıllıca adımlardan biridir.